一番優先すべきことはお金が増えてるか否か?
本せどりをやっていると
少量多品種の商品を扱うことになります。
割と陥りがちなことですが、
商品数が多くなってくると
現在自分の資産がどのような
状態になっているかわからなくなります。
そういった資産の状況や
在庫の循環状況を把握するために
チェックしてください。
見た目の仕入れ量や利益率が良くても
お金が増えているかどうか?ということが
最優先になってきますので、
最低限チェックしてください。
やっていない人がいたら
せどり用の口座と
クレジットカードは
分けて作ってください。
なぜ用意しないと
いけないか?
というと、
お金が増えているのか
増えていないのか
わからなくなるからですね。
お金が増えているのであれば、
『一体いくら増えたのか?』
確認することも出来ますし、
逆に増えていなければ
根本的にやり方が
間違っているので、
知らず知らずの内に
マイナス方向に逆走することに
なるかも。。。
では具体的にどのような
ことが起きるのか?
危険な例を
お話していきましょう。
せどり資金と生活費を
一緒にした場合に起こること
例えば
手持ちの資金から
50000円を使って
100冊の仕入れたとしましょう。
すると
数日後ぽちぽち
注文が入りこんな良い商品が
売れてくれました。
500円仕入れ
5000円販売
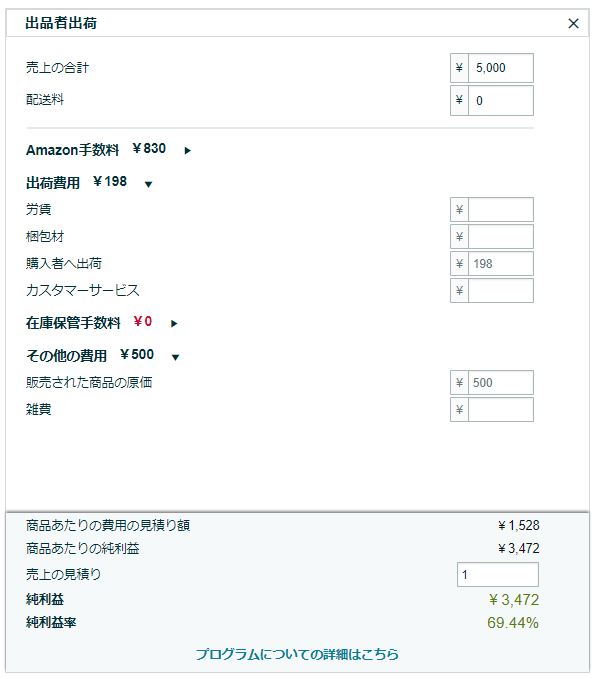
利益3472円
利益率69%
仕入れ値の10倍の値段で売れた!
嬉しいですよね。
『3472円儲かったし
3000円くらい使って
美味しいお酒でも飲もうかな!
儲かってるし!』
こんな行動にでました。
どうでしょうか?
もしかしたらこれは
とても危険な
行動かもしれません。
その理由は
いくつかあるのですが、
口座を分けないことによって
お金の流れが不明になり
3段階で危険が迫っていることを
覚えてください。
理由はこちら。
売れない&売れていない在庫がある
ランニングコストを考慮していない。
税金を払う分を残していない
この3つです。
まずはこちら
売れない&売れていない在庫がある
沢山の商品を仕入れると
売れる在庫もあれば
売れない在庫が出てきます。
売れた分の利益を
浪費し続けていたら
どうなるか見てみましょう。
上で言ったように
50000円を使って
100冊を仕入れたとします。
この時点でお金は
-50000円です。
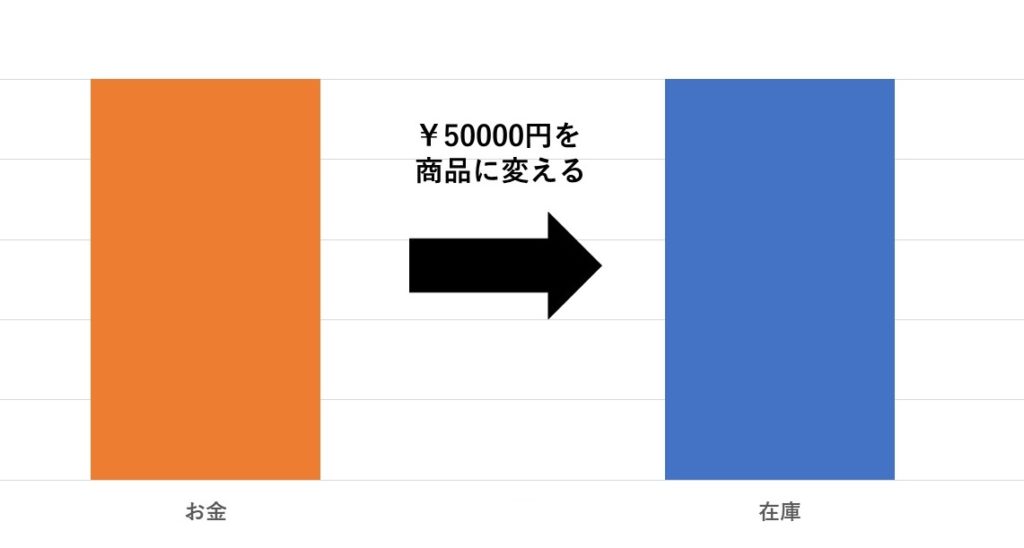
50000円÷100冊なので
一冊辺り
500円仕入れとします。
仮に仕入れたものが
一冊1500円で売れたとしましょう。
(自己発送、配送料はクリックポスト198円とします。)
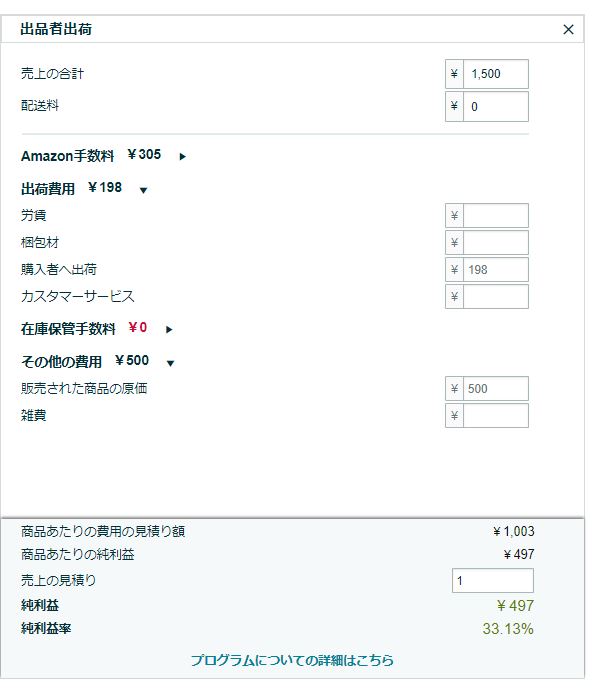
利益率は33%
利益額は497円
そして、
一か月で50冊(5割)の在庫が
売れてくれたとしましょう。
なので額面上は
売れて得られた利益
497円×50冊で24850円ですね。
ですが、まだ売れていない
在庫の状態のものが50冊あるので
それぞれ状況を見てみましょう。
まずは戻って来た
お金を見てみましょう。
500円仕入れ
仮に1500円で売れた時に
実際に振り込まれる金額は
こちらです。
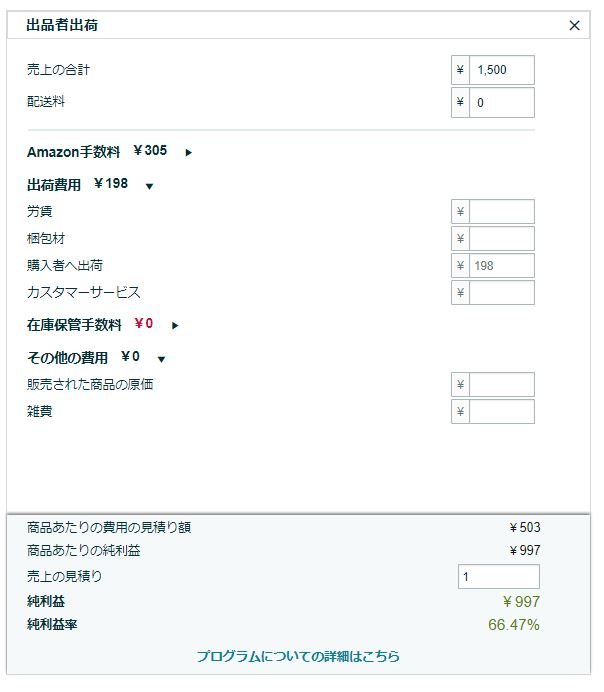
一冊売れて戻ってくるのは997円ですね。
(仕入れ値を引いた金額です。)
997円×50冊売れたので
49850円がお金として
戻ってきますね。
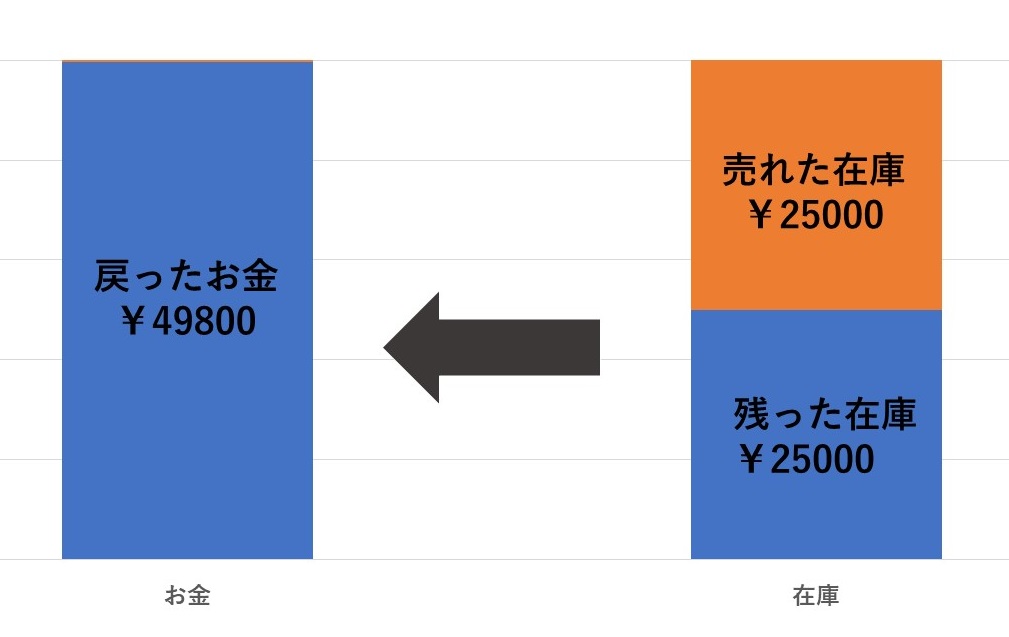
なので口座に戻ってきている
お金は49850円
最初に50000円を
払って在庫を買っているので
50000円-49850円=-150円
最初の時点から考えると
150円口座から減っている
状態になります。
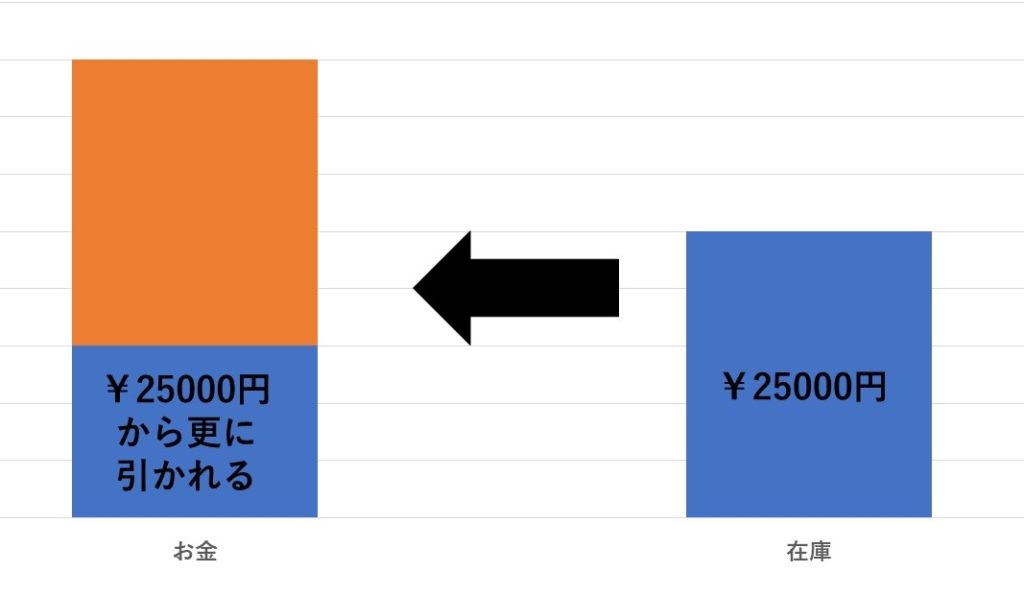
更に上のように売れて得られた利益
24850円を浪費していたら
口座に残っているお金は
49850円-24850円で
25000円です。
元々あったお金50000円なので
25000円減っている状況に
なりますね。
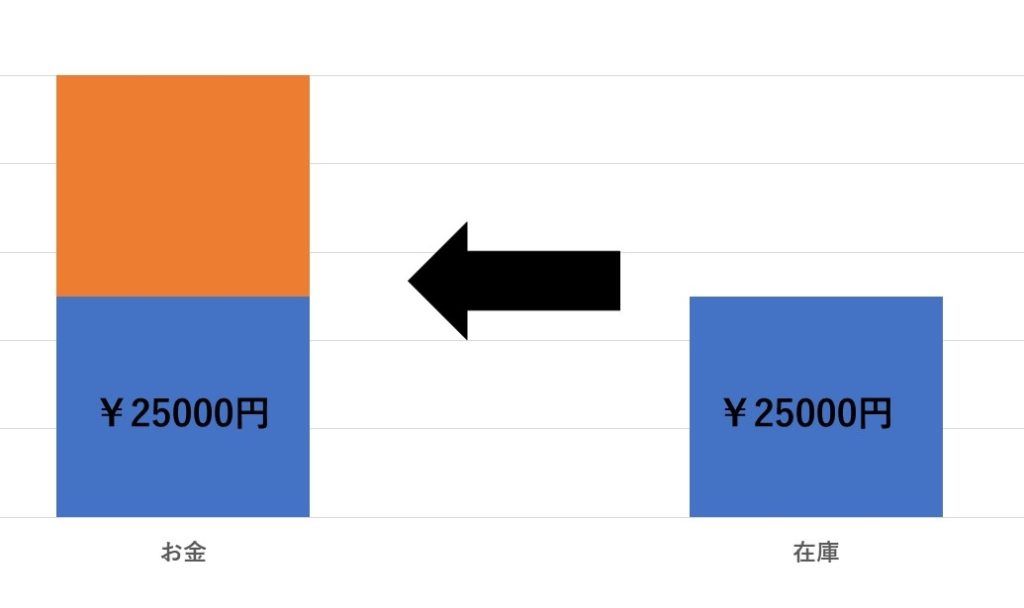
最初の時点から
比べると減っていますね。
口座を分けていない場合
会社からの給料の振り込みがあったり
生活費のためのお金を使ったりで
どうなっているのかわかりにくくなります。
ですが、上のグラフを見て
『でも、残りの在庫も
売れたらいいんじゃない?』
と、思うかもしれませんが、
残った在庫の中には
全く売れない在庫
&
売れるのがいつになるか
わからない在庫
というのが
沢山あります。
特に最初の頃は
どれくらいの期間で
売れるのか掴みにくいですし、
どんぶり勘定で行なっている場合は
そもそも在庫が何割くらい
売れ残っているか?
わかっていない可能性も
高いです。
500円で仕入れたものが
5000円で売れた―!
と、儲かっていると思い込んで、
資金を浪費していたら
どんどんお金が減ってしまうので
注意しましょう。
そして更に追い打ちをかけるのが、
ランニングコストがかかる
更に上の金額から
ランニングコストがかかります。
ツールや大口出品者利用料
梱包材の購入費
仕入れの交通費
などなど
上のお金が減っている状態から
更にお金が減っていきます。
また一歩危険なところに
踏み込んでしまうかも
しれませんね。
そしてそこから更に更に
税金が引かれます。
利益が出れば税金が
かかります。
儲かっていると思い込んで
実は浪費が膨らんで
口座のお金がどんどん
減っていたとしても
出た利益の分は税金を
払わなければいけないわけです。
一年分の税金ということで
予期せぬ大きな請求が
来るかもしれないですね。
このように
利益率の高い商品が売れてるから
上手くいってるように思えて、
実はどんどんお金を減らしている
可能性もあるので、
気をつけましょう。
そしてそれらを回避するために
口座を分けるわけです。
イメージはこんな感じ
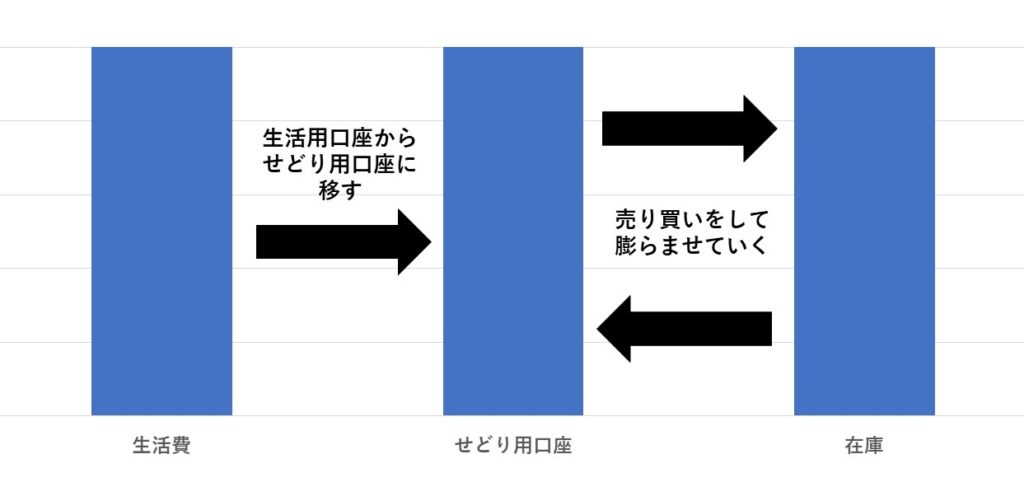
このように
せどり用の口座の中で
せどりで使う資金を運用していけば
現在どのようにお金が変化しているのか
わかりやすくなります。
そして、
使えるお金は
このようにイメージしましょう。
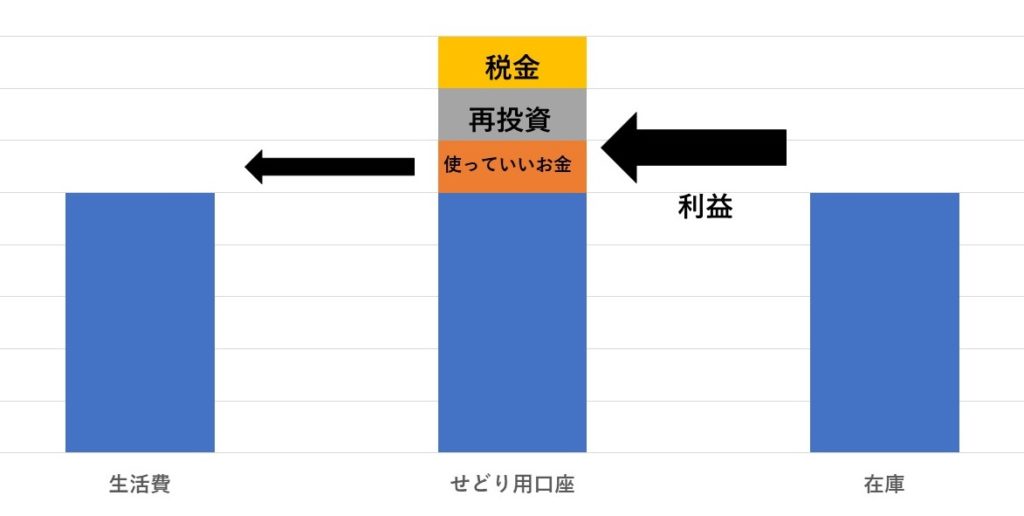
増えたお金から
・仕入れや設備投資
・税金分のストック
・好きなことに使うお金
このようなイメージを
持っておくといいです。
もちろん
再投資に割合を割くのも
使うのも自分次第です。
ただ、
税率は国が決めてるので
変えられませんね。
ちなみに、
古本のせどりの場合
在庫に変えたものを
お金に戻すまでに
時間がかかります。
なので最初の数ヶ月はお金が
増えてる感覚がないと思います。
また、注意点として
同じ利益率だとしても
扱っている価格帯により
販売率のボーダーラインが変わります。
110円~220円の棚と
プロパーの棚で仕入れていることを
想像してみてください。
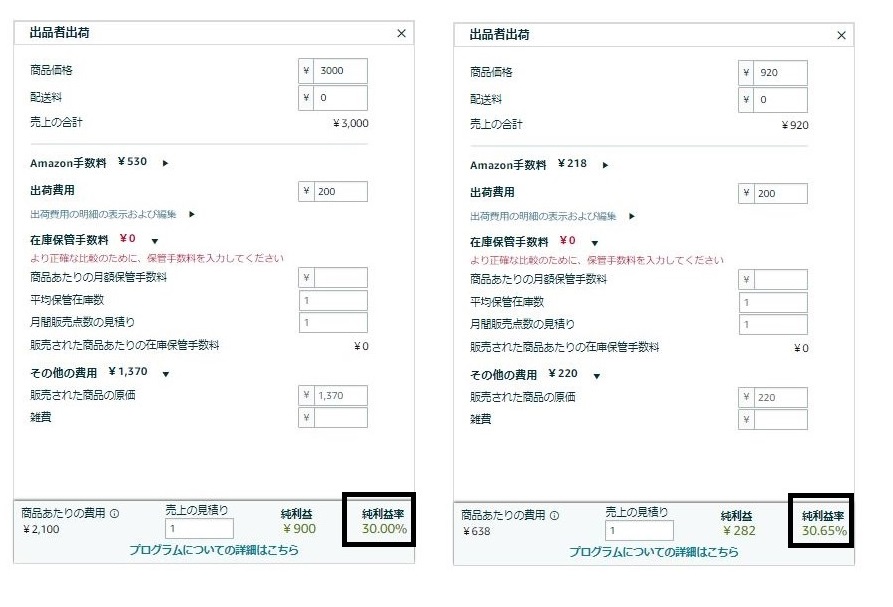
それぞれ
プロパー
1370円仕入れ
3000円販売
1110円~220円棚
220円仕入れ
920円販売
どちらも利益率は30%です。
それぞれ売れた時に
いくら戻ってくるか
チェックしてみましょう。
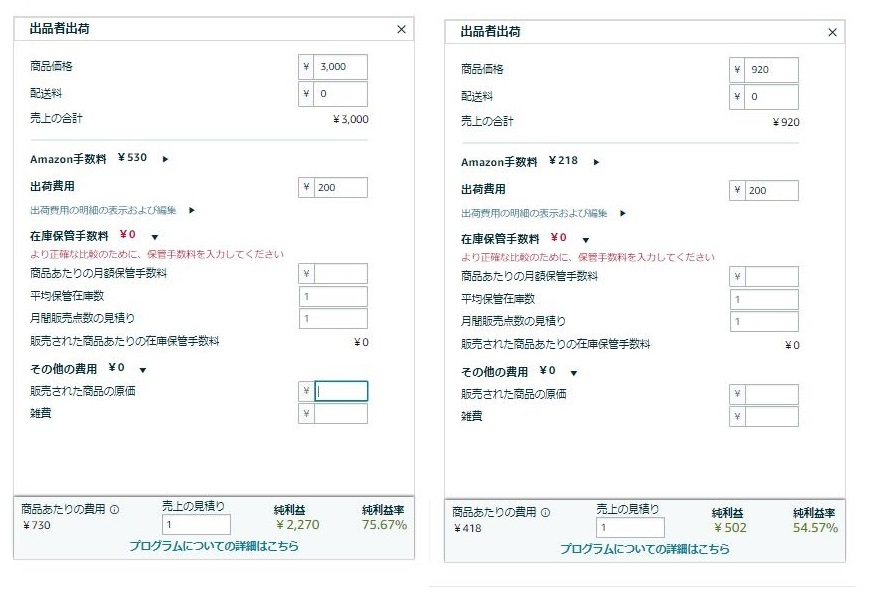
プロパーの方は2270円
キャッシュなります。
220円で仕入れた方は
502円戻ってきますね。
仮にそれぞれ
1万円分仕入れたとします。
プロパーの方は
1万円÷1370円=7.2冊
仕入れることができます。
220円の方は
1万円÷220円=45冊
仕入れることが出来ますね。
プロパーの方は
一冊販売すると2270円資金に
戻すことが出来るので、
仕入れの1万円を取り戻すには
4.4冊売る必要があります。
7.2冊中4.4冊なので、
61%
の在庫を売ればボーダーラインに
たどり着くことが出来ます。
220円の本の場合は
1万円分資金に戻すには
1万円÷502円なので
19.9冊販売する必要があります。
45冊中の19冊なので、
44%の在庫が売れていると
ボーダーラインにたどり着くことができます。
簡単に言うと
プロパー仕入れの場合
220円で仕入れるよりも
早く売らないとキャッシュフローは
悪くなります。
利益率が同じだとしても
単価の高いものは
しっかりと売り切っていく
意識が必要になることを
覚えておきましょう。
また、狙った金額で売れず
赤字損切することになったとしても
キャッシュ化することを
最優先に考えましょう。
利益率を下げたくないという
想いで値下げせずにいると
販売回転率は著しく下がります。
その場合売れない在庫が
どんどん積みあがり
銀行口座の金額はいつまで
経っても増えないという
現象に陥りますので、
利益率を高くすることよりも
キャッシュを回していくことを
最優先に考えてください。